もし自宅が浸水したら、今の火災保険でどこまで補償されるかご存じですか?
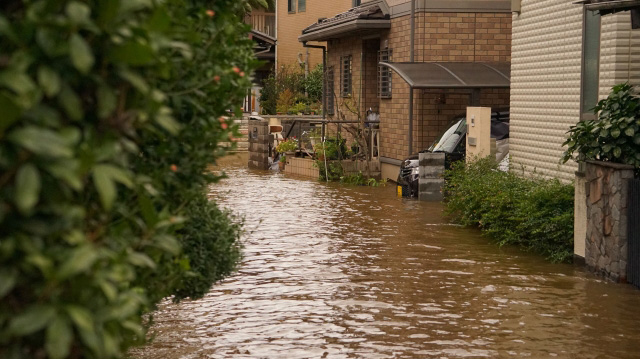
今年も全国各地で、線状降水帯などによる大雨が発生し、住宅の浸水や土砂災害など大きな被害が発生しています。
「これまで水害なんてなかったから大丈夫」
そう思っていても、短時間に大量の雨が降ると、川の氾濫だけでなく、街中でも排水が追いつかず浸水することがあります。
そこで一度確認していただきたいのが、「火災保険の水害補償」です。
■火災保険なら安心?
「火災保険には入っているから大丈夫」
実は、そうとは限りません。
火災保険には火災や落雷、台風による風災などさまざまな補償がありますが、
契約によっては水災補償を付けていない場合があります。
まずは保険証券を開いて、「水災」の項目がどうなっているか確認してみてください。
■自宅が浸水するといくらかかる?
水害で怖いのは、建物だけが濡れるわけではないことです。
床上まで浸水すれば、床や壁、断熱材などの修繕に加えて、
給湯器などの住宅設備、冷蔵庫や洗濯機、テレビ、家具、寝具などにも被害が広がります。
さらに泥の撤去、清掃、消毒なども必要になります。
そのため被害の状況によっては、一世帯で数百万円単位の負担になることもあります。
例えば、建物の修繕に300万円、家財の買い替えに150万円かかれば、それだけで450万円です。
※これは被害をイメージするための一例で、実際の損害額は
建物の構造や床面積、浸水の深さ、家財の内容などによって大きく異なります。
ここで考えてみてください。
「突然300万円、500万円という費用が必要になったら、
家計から無理なく出せるでしょうか?」
保険を考えるときは、「災害が起こる確率」だけでなく、
起きたときに自分で負担できる金額なのかという視点も大切です。
■川が近くになくても要注意
水害というと、川が氾濫して住宅が水につかる「洪水」を想像しがちです。
しかし、最近特に気をつけたいのが、
短時間の大雨で下水や側溝の排水能力を超えてしまう内水氾濫です。
さらに大雨による土砂崩れや高潮なども、水災として補償される場合があります。
つまり、「近くに川がないから水災補償はいらない」
とは一概に言えないのです。
■「水災あり」だけでは安心できない
もう一つ確認したいのが、補償の中身です。
保険証券に「水災あり」と書いてあっても、商品や契約時期によって、
保険金が支払われる条件や自己負担額、支払われる金額の計算方法などが異なる場合があります。
大切なのは、「水災補償が付いているか」ではなく、
「被災したとき、実際にどこまで補償されるのか」
まで確認することです。
■ハザードマップと保険を並べてみる
そこで役立つのが「ハザードマップ」です。
自宅周辺について、
「洪水でどの程度の浸水が想定されているか」
「内水氾濫の可能性はないか」
「土砂災害のリスクはないか」
などを確認できます。
そして、ここからが大切です。
ハザードマップと現在の火災保険を並べてみるのです。
浸水リスクがあるのに水災補償を外しているなら、本当にそのままでいいのか。
逆に水害リスクが低いのであれば、保険料とのバランスを考えることもできます。
■保険は「全部付ける」が正解ではない
何でも保険を付ければいいとは思いません。
保険の本来の役割は、「自分では負担することが難しい大きな損害に備えること」だからです。
「わが家にはどんな災害が起こり得るのか」
「起きたら、いくらくらい必要になるのか」
「その金額を自分で負担できるのか」
「どこから保険に任せるのか」
この順番で考えてみると、本当に必要な補償が見えてきます。
■一度、保険証券を開いてみませんか?
今年各地で起きている水害を、遠い地域の出来事として終わらせず、
ご自身の備えを確認するきっかけにしてみてはいかがでしょうか。
まずハザードマップで自宅周辺を確認する。
そして火災保険の証券を開いて、「水災」の欄を確認する。
あなたの家の水害リスクと、今の補償内容は本当に合っていますか?
一度、ご自身の火災保険を確認してみませんか。